

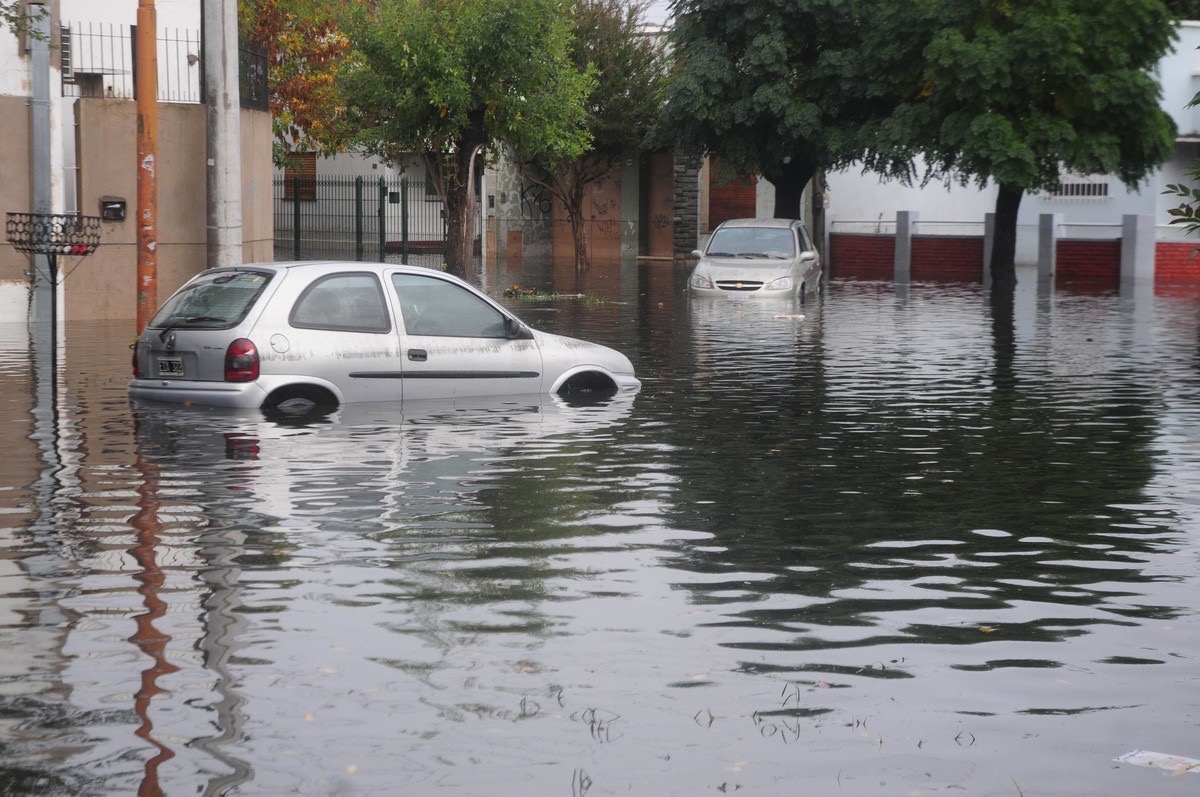
Súper Niño en Argentina: cómo proteger tu auto y tu casa de los temporales que se vienen (y qué cubre tu seguro)
Los pronósticos para los próximos meses no son un detalle menor: Argentina está entrando en una fase de «Súper Niño» que, según los meteorólogos, viene con probabilidades altas de lluvias extraordinarias, tormentas severas, inundaciones y vientos fuertes en gran parte del país. Y aunque esos escenarios suenan lejanos cuando leés el pronóstico, dejan de serlo cuando el agua empieza a subir, cuando el granizo rompe los vidrios del auto o cuando un árbol termina sobre el techo.
Antes de que llegue, conviene saber tres cosas: qué cubre tu seguro, qué podés hacer para evitar lo peor, y por qué charlar con un productor asesor es la diferencia entre prevenir y lamentarte.
¿Qué está pasando con el Súper Niño?
El fenómeno de «El Niño» en nuestra región siempre trae más lluvias y temperaturas por encima de lo normal. La diferencia este año es la intensidad proyectada: los organismos meteorológicos vienen hablando de un episodio que podría ser uno de los más fuertes en décadas. Traducido: no se trata de un verano más húmedo, sino de un escenario con mayor probabilidad de temporales, granizo, caída de árboles e inundaciones urbanas.
Para quien tiene auto, casa o comercio, esto activa una pregunta directa: ¿estoy cubierto si pasa algo? La respuesta corta es «depende de la póliza».
Antes de leer el detalle: ¿qué seguro de auto tenés?
En el mercado argentino hay tres grandes categorías. La diferencia entre una y otra, frente a un temporal, puede ser abismal.
Terceros Básico (o Responsabilidad Civil). Cubre los daños que vos le causás a otros. No cubre nada de tu propio auto. Frente a un temporal, no cubre por nada que le pase a tu vehículo.
Terceros Completo. Cubre daños a terceros y algunos daños propios. Dentro de «algunos» hay mucha letra chica — y es ahí donde se juega la mayoría de las sorpresas.
Todo Riesgo. Es la cobertura más amplia frente a daños sufridos por tu propio auto. Suele traer franquicia (lo que pagás vos de bolsillo) y a veces límites por evento.
Saber en cuál de las tres estás es el punto de partida de todo lo que sigue.
Inundaciones: ¿qué cubre tu seguro si al auto le entra agua?
Es uno de los daños más caros y menos entendidos. Cuando el agua se filtra en el habitáculo o entra al motor por el escape o el filtro de aire, el daño mecánico puede ser total: el motor «se ahoga», pistones y bielas se rompen por el llamado «golpe hidráulico», y el arreglo supera fácilmente lo que valdría comprar otro vehículo de uso similar.
Según la Asociación Argentina de Productores Asesores de Seguros (AAPAS), los daños por inundación hoy suelen estar cubiertos por las pólizas de Todo Riesgo y por muchas de Terceros Completo, pero con diferencias importantes:
- Algunas pólizas los cubren sin límite ni franquicia.
- Otras los cubren con una franquicia (monto fijo que pagás vos) o con un límite máximo por evento.
- Y en muchas pólizas de Terceros Completo, el daño por inundación solo se cubre si el auto queda en «destrucción total» — es decir, si el costo del arreglo supera el 80% del valor del vehículo.
Si tu póliza es de Terceros Completo y querés tener cubiertos también los daños parciales por agua (los más comunes), hay dos caminos: contratar un adicional específico, o pasar a un esquema Todo Riesgo. Un buen productor te muestra qué conviene según tu caso.
Granizo: la confusión más frecuente
La frase que escuchamos todos los veranos: «Yo pensé que el granizo estaba cubierto siempre». No lo está.
Los «bollos» en la chapa y las roturas de cristales por granizo se consideran, en la mayoría de los casos, daños parciales. Y ahí la lógica es la misma de las inundaciones:
- Todo Riesgo: cubre siempre, con la franquicia o el límite que indique tu póliza.
- Terceros Completo: depende del paquete. Los más completos incluyen granizo con ciertos topes. Los más económicos lo excluyen (hay que contratarlo como adicional).
- Terceros Básico: no cubre.
Si tu auto duerme a la intemperie y vivís en una zona expuesta a tormentas, revisar la cobertura de granizo antes de la temporada es una de las cuentas más baratas en relación al daño que evita.
Árboles caídos y objetos volados sobre el auto
Los vientos fuertes del Súper Niño son candidatos a tumbar árboles, ramas gruesas, carteles, chapones y hasta techos de livianos. Cuando eso cae sobre un auto, el daño va desde una abolladura hasta la pérdida total.
Las reglas, otra vez:
- Si el auto sufre un daño parcial por caída de un árbol u objeto, solo los seguros Todo Riesgo cubren la reparación, descontando la franquicia (ejemplo típico: si la franquicia es de 1 millón y el arreglo cuesta 10 millones, pagás 1 y la compañía los otros 9).
- Si el auto queda con destrucción total, también los seguros de Terceros Completo que tengan ese riesgo incluido para casos accidentales pueden responder.
Un detalle de AAPAS que vale la pena: lo que a simple vista parece un daño chico puede terminar siendo «destrucción total» al momento del presupuesto, cuando sumás chapa, pintura, mecánica y electrónica dañada. Nunca descartes el reclamo sin consultar.
Y tu casa: el seguro de hogar también entra en escena
Un temporal severo rara vez afecta solo al auto. Techos, patios, aberturas, instalación eléctrica y contenido quedan expuestos. Y acá hay dos frentes para trabajar: prevención y cobertura.
Prevención: lo que podés hacer este fin de semana
Antes de que llegue la primera gran tormenta, conviene:
- Limpiar rejillas, desagües y canaletas. La mayoría de las inundaciones puertas adentro arrancan por rejillas tapadas con hojas y tierra.
- Revisar el estado del techo. Membranas levantadas, tejas sueltas y chapas mal fijadas se transforman en problemas serios con viento fuerte.
- Chequear burletes y aberturas. Un burlete roto no solo deja pasar frío: deja pasar agua con lluvia a presión.
- Podar ramas que amenacen cables o estructuras. Lo que no cae solo, no cae sobre tu auto o tu casa.
- Fijar o guardar objetos sueltos del patio. Macetas, sillas, sombrillas. Un objeto suelto es un proyectil con viento de 80 km/h.
Coberturas: qué cubre un seguro de hogar en un temporal
Un seguro de hogar responde por:
- Daños por viento, granizo y fenómenos meteorológicos (siempre que la póliza lo incluya; en algunas es un adicional).
- Caída de árboles u objetos sobre el inmueble.
- Daños eléctricos por sobretensión (muy frecuentes en temporales con cortes de luz).
- Responsabilidad civil si algo de tu propiedad daña a un vecino (un árbol tuyo que cae sobre el auto del vecino, por ejemplo).
- Rotura de cristales puede contemplar rajaduras o roturas en determinados vidrios, ventanas, puertas y espejos. Si un impacto accidental rompe una abertura, revisá qué piezas están incluidas y si la póliza contempla los gastos de colocación.
Igual que en auto, no todas las pólizas cubren lo mismo ni con los mismos topes. Y una vez más, el detalle importa.
Por qué conviene tener un productor asesor (y no solo «un seguro»)
Un productor asesor independiente, trabaja con varias compañías y conoce cómo responde cada una ante cada tipo de siniestro. Esa información no está en los cotizadores online, y es la que define si vas a estar bien cubierto o si vas a descubrir el problema el día que ya no haya nada que hacer.
En Campal Seguros venimos asesorando a familias, comerciantes y profesionales de Hurlingham y de toda la Zona Oeste hace más de 30 años.
Si querés revisar tu póliza de auto o de hogar antes de que lleguen los temporales fuertes del Súper Niño, escribinos por WhatsApp.
Un seguro no vale lo que pagás por mes. Vale lo que responde el día que lo necesitás.
Productores con historia. Asesores de confianza.
Dejanos un Comentario